五大电子陶瓷产业链与新型陶瓷材料 从基础粉体到高端器件的全景解析
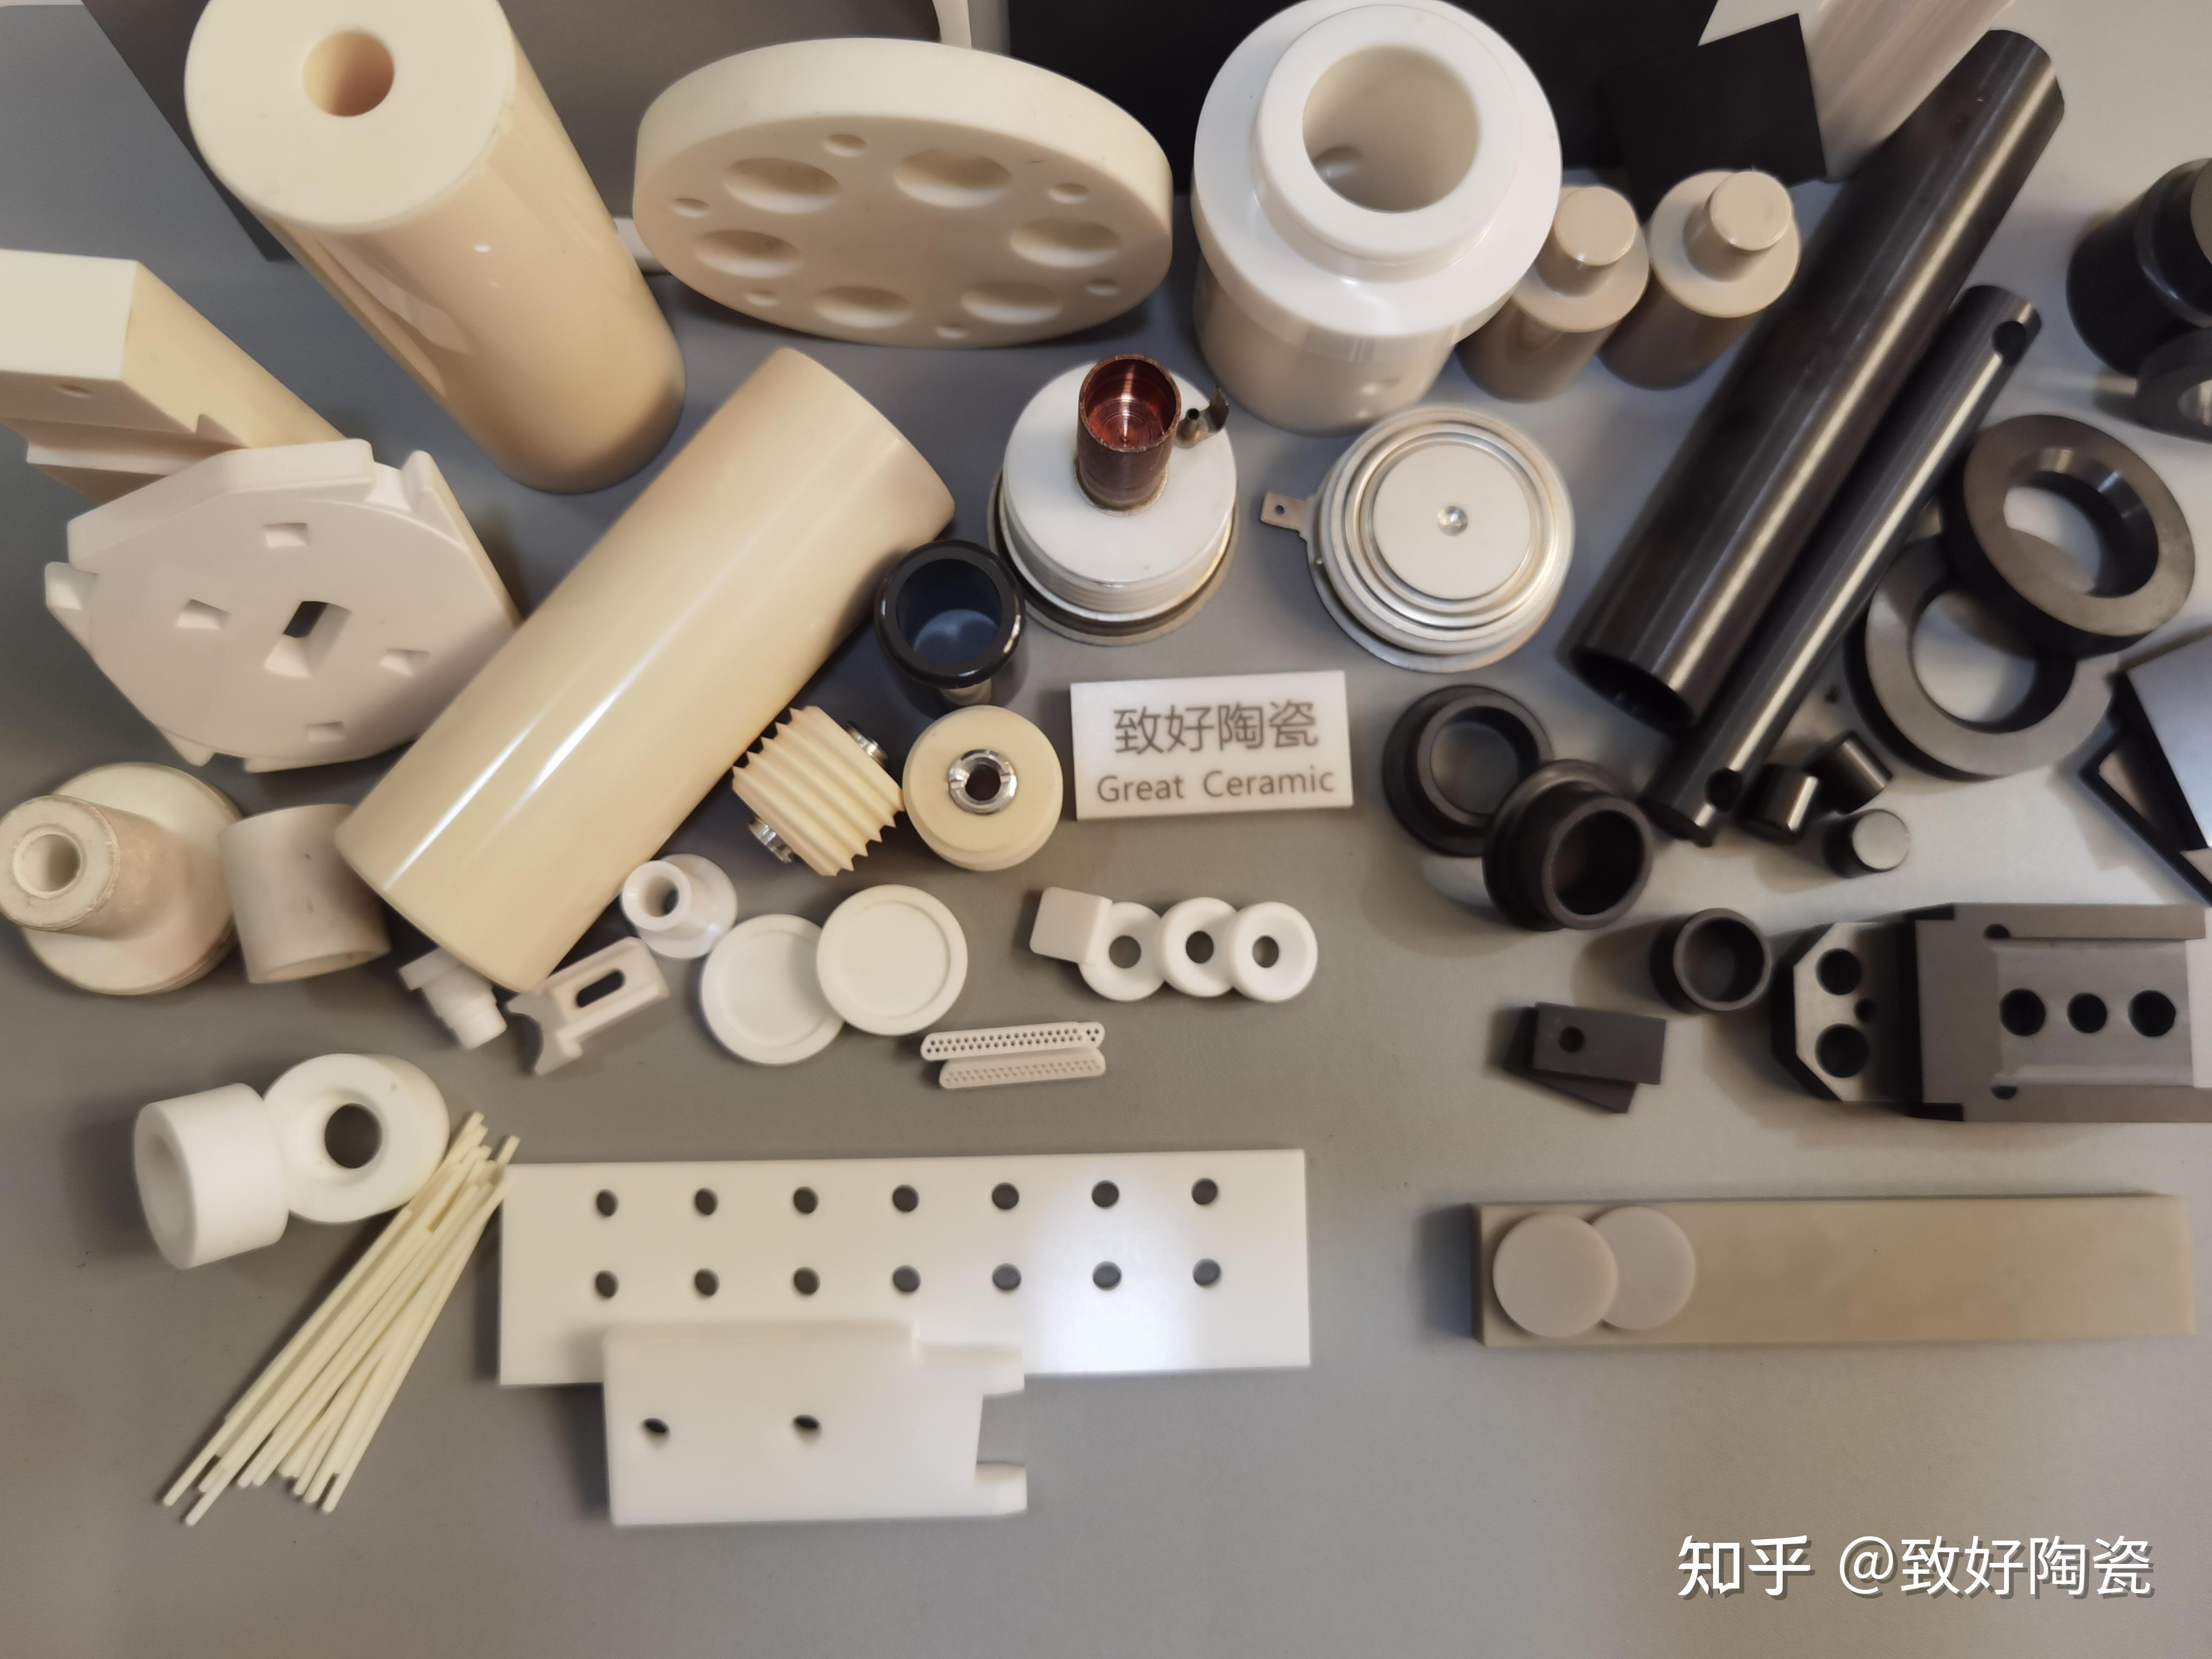
电子陶瓷作为现代电子信息产业的基石,广泛应用于通信、消费电子、汽车电子、工业控制与航空航天等领域。与传统陶瓷不同,新型陶瓷材料通过精确的化学组成设计和微观结构调控,获得了优异的介电、压电、半导体、磁性及光电性能。围绕这些性能,电子陶瓷形成了五条核心产业链:陶瓷基板与封装、多层陶瓷电容器(MLCC)、压电陶瓷、半导体陶瓷以及磁性陶瓷。以下逐一解析各产业链的结构、关键材料与新型陶瓷材料的演进方向。
一、陶瓷基板与封装产业链
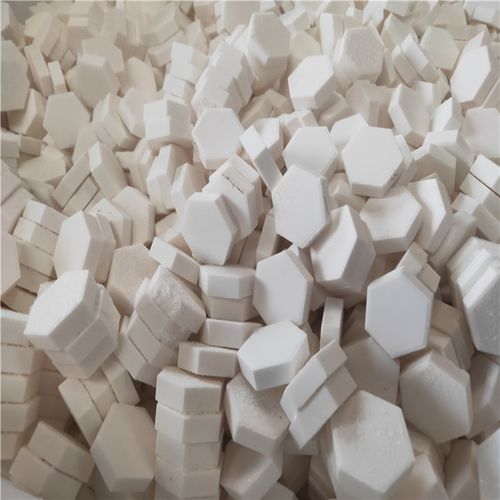
陶瓷基板产业链上游为高纯氧化铝(Al₂O₃)、氮化铝(AlN)、氮化硅(Si₃N₄)等粉体,经流延成型、叠层、烧结制成基板;中游包括直接键合铜(DBC)、活性金属钎焊(AMB)等金属化工艺;下游面向IGBT模块、LED封装、射频器件和功率激光器。新型陶瓷材料方面,AlN因理论热导率高达320 W/(m·K)且与硅热膨胀系数匹配,成为高功率器件的首选;Si₃N₄基板凭借高强度和高韧性,在电动汽车逆变器中替代部分AlN。有序层状MAX相陶瓷(如Ti₃AlC₂)因兼具金属导电性与陶瓷耐高温性,被视为下一代散热与电磁屏蔽材料。
二、多层陶瓷电容器(MLCC)产业链
MLCC产业链上游为钛酸钡(BaTiO₃)纳米粉体、镍内电极浆料、铜外电极浆料及离型膜;中游为流延、印刷、叠层、烧结、倒角、端接等制备环节,核心难点在于超薄介质层(<1 μm)与贱金属电极共烧技术;下游覆盖手机、PC、汽车电子、5G基站。新型陶瓷材料方面,高容值MLCC要求BaTiO₃粉体粒径降至50–100 nm并保持四方相稳定;核壳结构(如BaTiO₃@Al₂O₃、BaTiO₃@SiO₂)可抑制烧结过程中晶粒异常生长,降低介电损耗。铌镁酸铅-钛酸铅(PMN-PT)等弛豫铁电材料在储能电容器中展现出高储能密度与温度稳定性。
三、压电陶瓷产业链
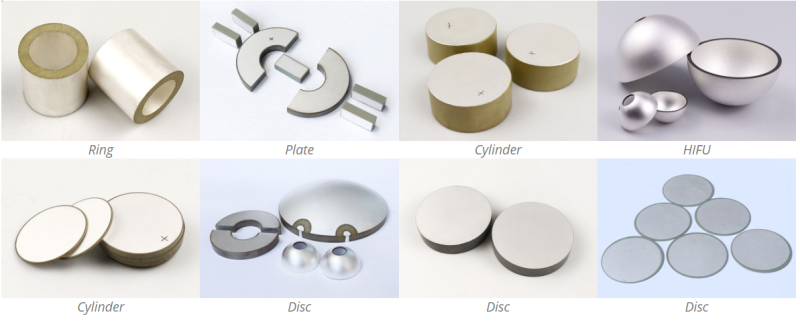
压电陶瓷产业链上游为锆钛酸铅(PZT)粉体、改性氧化物(如Nb₂O₅、La₂O₃)及电极浆料;中游包括干压、等静压、流延、丝网印刷与极化工艺;下游应用于超声换能器、蜂鸣器、滤波器、驱动器、医疗成像与无损检测。新型陶瓷材料集中于无铅化与高性能化:钛酸钡(BaTiO₃)基、铌酸钾钠(KNN)基和钛酸铋钠(BNT)基无铅压电材料已实现压电常数d₃₃ > 400 pC/N,但在温度稳定性和烧结致密性方面仍与PZT有差距。单晶PMN-PT与二元/三元弛豫铁电单晶的压电性能远超多晶陶瓷,正逐步用于高端医疗超声探头。
四、半导体陶瓷产业链
半导体陶瓷产业链上游为氧化锌(ZnO)、钛酸锶(SrTiO₃)、碳化硅(SiC)、氧化锡(SnO₂)等粉体及掺杂剂;中游包括成型、烧结、电极制备与敏化处理;下游涉及压敏电阻、热敏电阻(PTC/NTC)、气敏传感器、湿敏传感器及变阻器。新型陶瓷材料方向:SiC陶瓷因宽禁带特性,在高温、高频、高压功率器件中替代硅基器件;ZnO基压敏陶瓷通过Bi₂O₃、Sb₂O₃、Co₂O₃等多元素掺杂形成晶界势垒,非线性系数可达50以上。钙钛矿型SrTiO₃基陶瓷在氧敏与湿度传感中具有快速响应能力,金属氧化物半导体(MOS)气敏陶瓷如SnO₂、WO₃通过纳米化与贵金属修饰,显著提升了选择性与灵敏度。
五、磁性陶瓷产业链
磁性陶瓷产业链上游为铁氧体粉体。软磁铁氧体以Mn-Zn、Ni-Zn系为主,硬磁铁氧体以BaFe₁₂O₁₉、SrFe₁₂O₁₉为代表;中游通过球磨、造粒、成型、烧结制成磁芯、磁体与微波器件;下游应用于开关电源、变压器、电感、抗电磁 interference(EMI)滤波器、电机与微波 circulator。新型陶瓷材料包括:六方铁氧体通过离子取代(如Co²⁺、Ti⁴⁺)调控磁晶各向异性,用于毫米波频段;纳米晶软磁铁氧体通过溶胶-凝胶法实现粒径<20 nm,降低高频损耗;多铁性材料如BiFeO₃同时具有铁电与反铁磁有序,为多态存储与磁电耦合器件提供新路径。
五大电子陶瓷产业链并非孤立,而是共享基础粉体技术、烧结工艺与薄膜集成能力。新型陶瓷材料的突破方向可归纳为:1)微观结构设计——核壳、梯度、多孔与纳米晶;2)无铅化与环保化——KNN、BNT替代PZT;3)高频化与集成化——低温共烧陶瓷(LTCC)与器件-基板一体化;4)多功能耦合——多铁、压电-半导体、磁-电复合。随着5G/6G通信、新能源汽车、物联网与人工智能的推进,电子陶瓷将从“被动元件”向“主动功能材料”跃迁,产业链的自主可控与材料创新将成为竞争焦点。
如若转载,请注明出处:http://www.aysbxc.com/product/31.html
更新时间:2026-10-28 16:59:24